Responsabilidad civil y seguros en el buceo comercial, una protección que comienza antes de la inmersión
La seguridad operativa, el cumplimiento de los estándares internacionales y una correcta distribución de las responsabilidades contractuales son fundamentales para garantizar la protección de las empresas, los profesionales y sus clientes ante un accidente submarino.

Responsabilidad civil y seguros en el buceo comercial
La responsabilidad civil y las coberturas de seguros constituyen aspectos esenciales de la gestión del riesgo en el buceo comercial. Sin embargo, su importancia no siempre recibe la atención necesaria durante la planificación de los trabajos. Una póliza inadecuada, un contrato mal negociado o el incumplimiento de determinados procedimientos pueden tener consecuencias económicas y jurídicas tan graves como el propio accidente.
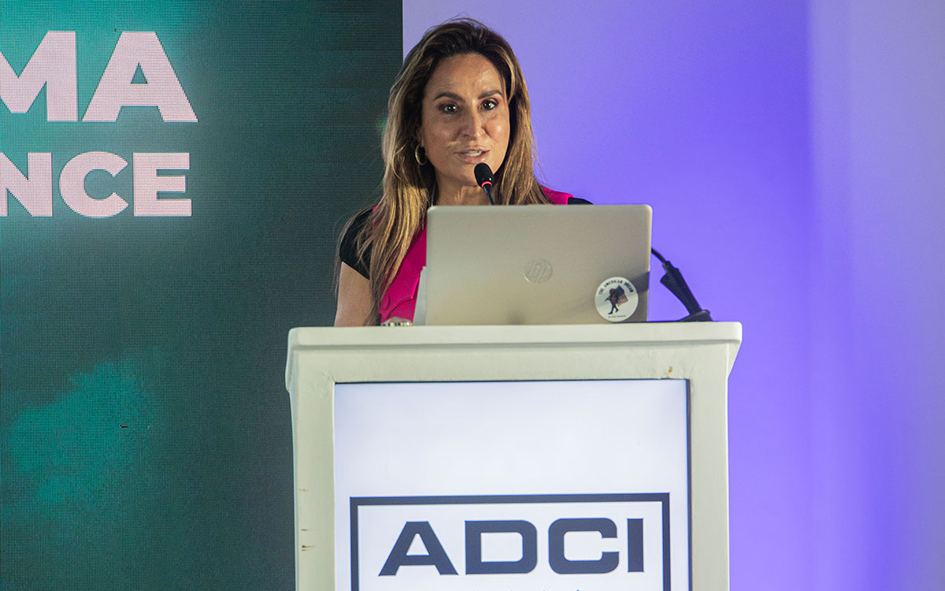
Durante el Seminario Técnico de ADCI celebrado en Cartagena, Colombia, en septiembre de 2026, abordé esta problemática desde la perspectiva de la responsabilidad civil y las necesidades de aseguramiento del sector. Mi propósito fue destacar que la protección de una operación submarina comienza mucho antes de que el buzo entre en el agua.
Los riesgos y la distribución de responsabilidades
El principal riesgo de responsabilidad civil para un contratista de buceo comercial está relacionado con las lesiones graves o el fallecimiento de un buzo. Los accidentes de descompresión, la pérdida del suministro respiratorio, los atrapamientos bajo estructuras, los incidentes con hélices y los fallos de equipos constituyen algunos de los escenarios más críticos.
A estos peligros se añaden los daños que pueden ocasionarse a terceros durante una intervención. Una reparación submarina puede afectar al casco de un buque, una hélice, una tubería o una instalación portuaria. También debemos considerar los posibles episodios de contaminación y las obligaciones contractuales asumidas frente a clientes y armadores.
Cuando ocurre un accidente, determinar quién debe responder no siempre resulta sencillo. La responsabilidad puede alcanzar al contratista, al cliente, al armador o a varias partes simultáneamente.
Por ello, considero fundamental examinar las condiciones del contrato antes de iniciar cualquier trabajo. Las cláusulas de indemnización, las limitaciones de responsabilidad y los protocolos acordados establecen obligaciones que posteriormente deberán interpretarse conforme al derecho aplicable.
También es necesario valorar las posibles negligencias. Un contratista puede haber incumplido sus procedimientos de seguridad, mientras que el armador pudo proporcionar información insuficiente sobre las condiciones del buque o el cliente haber impuesto plazos incompatibles con una ejecución segura.
Una correcta negociación contractual previa al incidente puede resultar decisiva para resolver las responsabilidades posteriores.
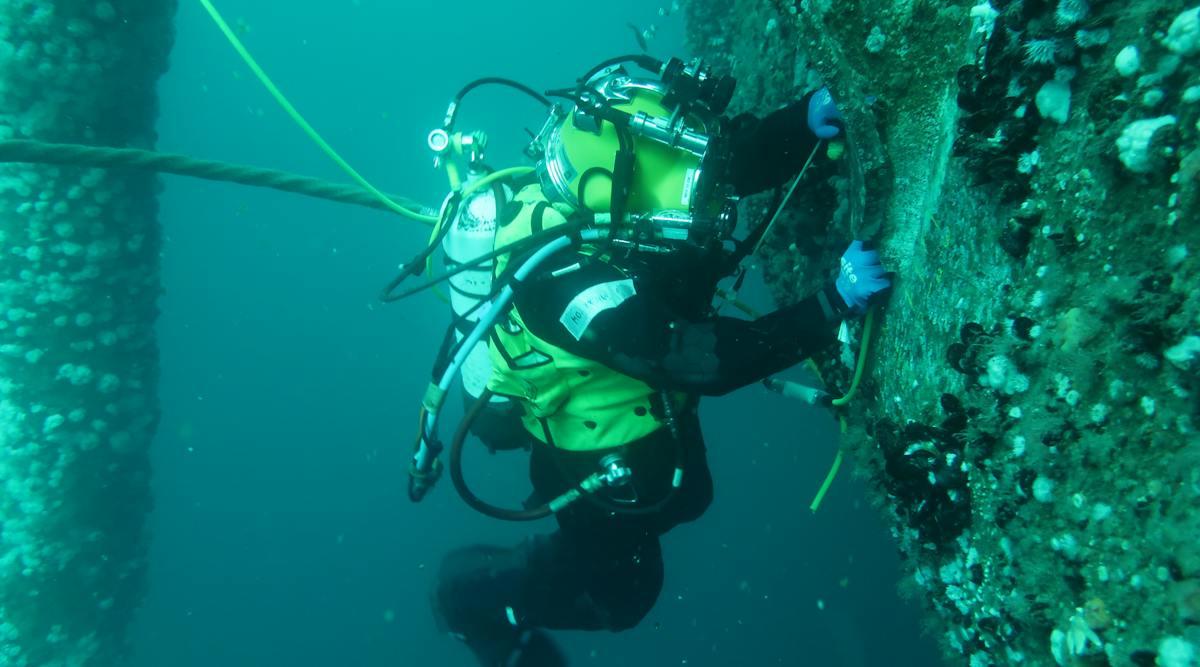
Una póliza general no siempre protege una operación submarina
Uno de los errores más frecuentes consiste en considerar que disponer de un seguro de responsabilidad civil general garantiza automáticamente la cobertura de cualquier trabajo submarino.
El buceo comercial es una actividad de alto riesgo y muchas pólizas generales lo excluyen si no ha sido declarado expresamente. Por tanto, las empresas necesitan verificar que sus operaciones están específicamente contempladas.
Además de la responsabilidad civil frente a terceros, debemos considerar la responsabilidad del empleador, la compensación laboral marítima y la responsabilidad profesional cuando se realizan inspecciones o se emiten informes técnicos.
Disponer de un seguro de responsabilidad civil general no garantiza la cobertura del buceo comercial. Es imprescindible verificar que las operaciones y sus riesgos estén expresamente incluidos.
También resulta importante asegurar los equipos utilizados, incluidos cascos, compresores, cámaras hiperbáricas y vehículos operados remotamente. Dependiendo de la actividad, pueden necesitarse coberturas por contaminación, daños a instalaciones o remoción de restos.
La protección del personal merece especial atención. Los seguros de vida, accidentes y evacuación médica deben responder a las condiciones reales de trabajo. Una emergencia descompresiva puede exigir un traslado especializado y tratamiento hiperbárico inmediato.
Otro aspecto que considero especialmente relevante es la correspondencia entre las obligaciones contractuales y las coberturas contratadas. Una empresa puede asumir responsabilidades mediante una cláusula de indemnización que posteriormente su aseguradora no esté obligada a cubrir.
Por eso recomiendo revisar los contratos de servicios junto con el corredor de seguros antes de firmarlos.
El cumplimiento de los estándares también condiciona el seguro
La aplicación de estándares internacionales como los de ADCI e IMCA no solamente contribuye a mejorar la seguridad de las operaciones. También puede constituir una condición contractual de la cobertura aseguradora.
Cuando una póliza incorpora determinados requisitos de seguridad, su incumplimiento puede tener consecuencias importantes. La ausencia de un supervisor cualificado, la utilización de personal sin las certificaciones exigidas o las deficiencias en los procedimientos de emergencia pueden dar lugar a controversias sobre la cobertura de un siniestro.
La responsabilidad no termina en el contratista. Clientes y armadores también deben comprobar la cualificación, los procedimientos de seguridad y las coberturas de las empresas contratadas
Dependiendo de las condiciones de la póliza y de la legislación aplicable, una aseguradora podría invocar estos incumplimientos para limitar o rechazar una indemnización.
Esta responsabilidad tampoco corresponde exclusivamente al contratista. Los clientes y armadores deben verificar que las empresas contratadas disponen de capacidad técnica, personal cualificado, procedimientos adecuados y seguros vigentes.
La contratación de una empresa sin realizar estas comprobaciones puede generar responsabilidad por una selección negligente del contratista, conocida jurídicamente como culpa in eligendo.
Por tanto, la certificación, la supervisión y el cumplimiento documental deben entenderse como elementos fundamentales tanto de la seguridad como de la protección patrimonial.
Latinoamérica y el Caribe ante un mercado asegurador más exigente
En Latinoamérica y el Caribe encontramos dificultades adicionales derivadas de la diversidad normativa. Los países presentan marcos regulatorios diferentes y no todos reconocen o exigen los mismos estándares internacionales.
Esta fragmentación complica la evaluación del riesgo, especialmente cuando participan contratistas locales, armadores internacionales y buques de distintas banderas.
A ello se suman la disponibilidad limitada de reaseguro especializado, las diferencias en la formación profesional y las dificultades de acceso a servicios médicos hiperbáricos en determinadas zonas.
Sin embargo, estamos observando una evolución del mercado. Los grandes clientes industriales, navieras y operadores portuarios incorporan requisitos de precalificación cada vez más exigentes.
Las empresas que inviertan en certificación, seguridad y cumplimiento de estándares internacionales estarán mejor posicionadas para acceder a grandes contratos y negociar condiciones de aseguramiento más favorables
Las aseguradoras también muestran un interés creciente por disponer de evidencias documentadas del cumplimiento de los estándares antes de contratar o renovar una póliza.
Considero que esta tendencia seguirá consolidándose. Las empresas que inviertan en certificación, procedimientos y documentación tendrán mayores posibilidades de acceder a contratos importantes y negociar condiciones de aseguramiento favorables.
Por el contrario, aquellas que no adapten sus operaciones podrían encontrar crecientes dificultades para competir.
El futuro del sector exige comprender que la seguridad, la responsabilidad contractual y la protección aseguradora forman parte de una misma estrategia empresarial. No se trata únicamente de disponer de un seguro, sino de garantizar que la operación, el contrato y la póliza ofrecen una protección coherente y efectiva.